
10月燃油SUV销量数据出炉,40款主流车型中,有7款车型月销量突破一万辆,其余多数车型的销量集中在2000至5000辆区间,相邻名次之间的销量差距大多只有几十台到几百台。
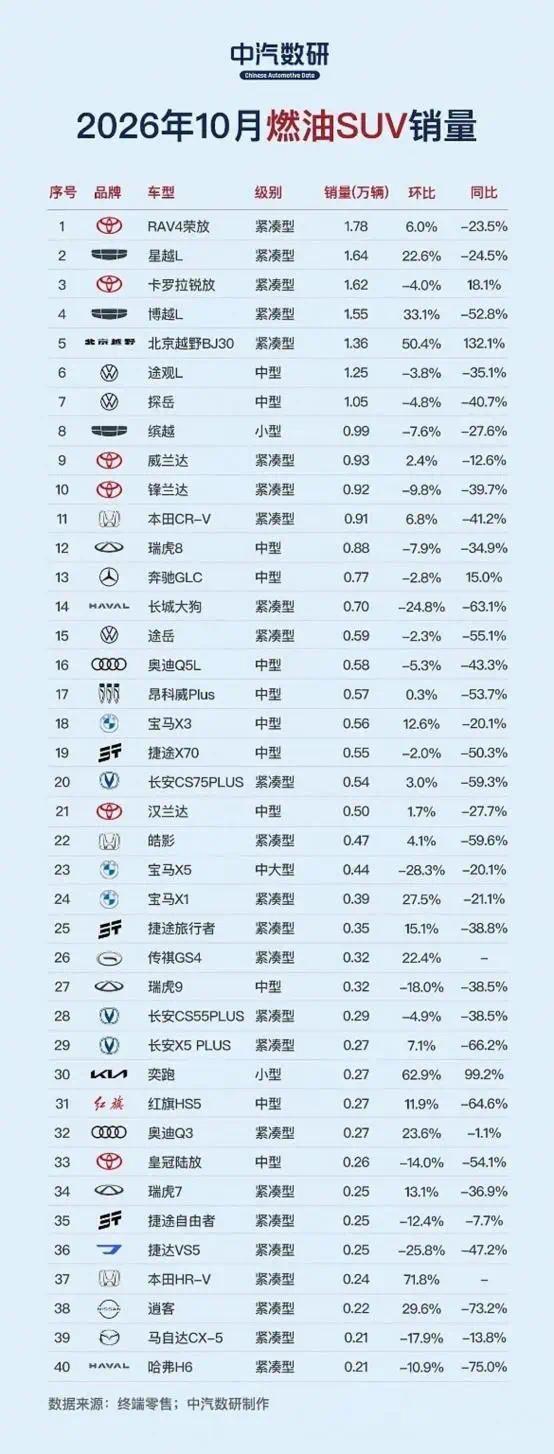
榜单头部车型的市场集中度依旧偏高,但支撑销量的底层逻辑各不相同:一部分依托长期沉淀的用户口碑与二手保值表现稳住大盘,一部分依靠价格调整拉动订单,还有一部分精准切入细分用车场景,收获稳定客源。下面按销量排序,客观梳理热门车型的产品特征、市场现状与现存短板,全文数据均为当月销量,单位为万辆。
头部车型:口碑守位、价格换量与场景切入
RAV4荣放以1.78万辆排在榜单首位。它的订单来源结构相对稳定,主要由老用户置换、家庭首次购车群体,以及看好混动版本、但不具备稳定补能条件的消费者构成。
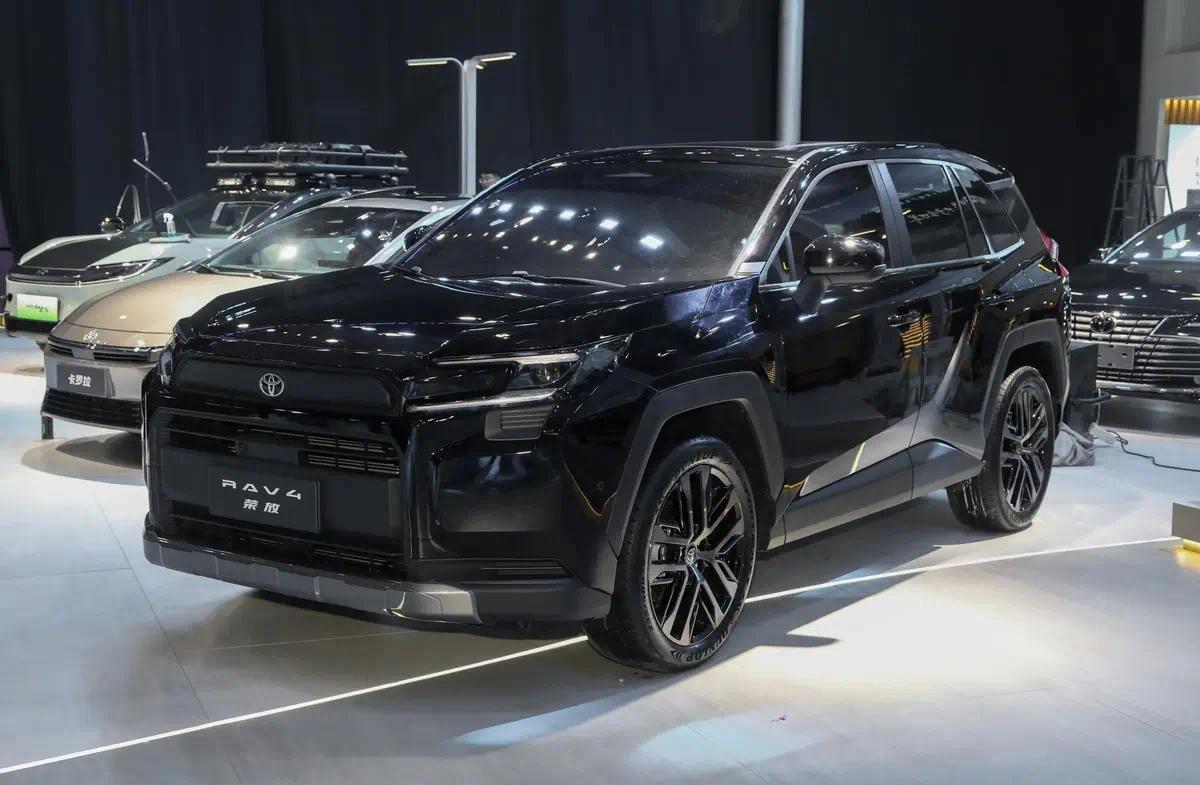
产品层面,动力输出平顺,油耗表现稳定,车内空间可以覆盖日常家用需求,在二手流通市场的保值水平有持续支撑。优惠调整之后,意向客户的成交周期有所缩短。它的短板同样清晰,内饰设计、车机系统的更新节奏偏慢,现阶段的成交,更多依托品牌认知和价格条件,而非产品迭代带来的新吸引力。
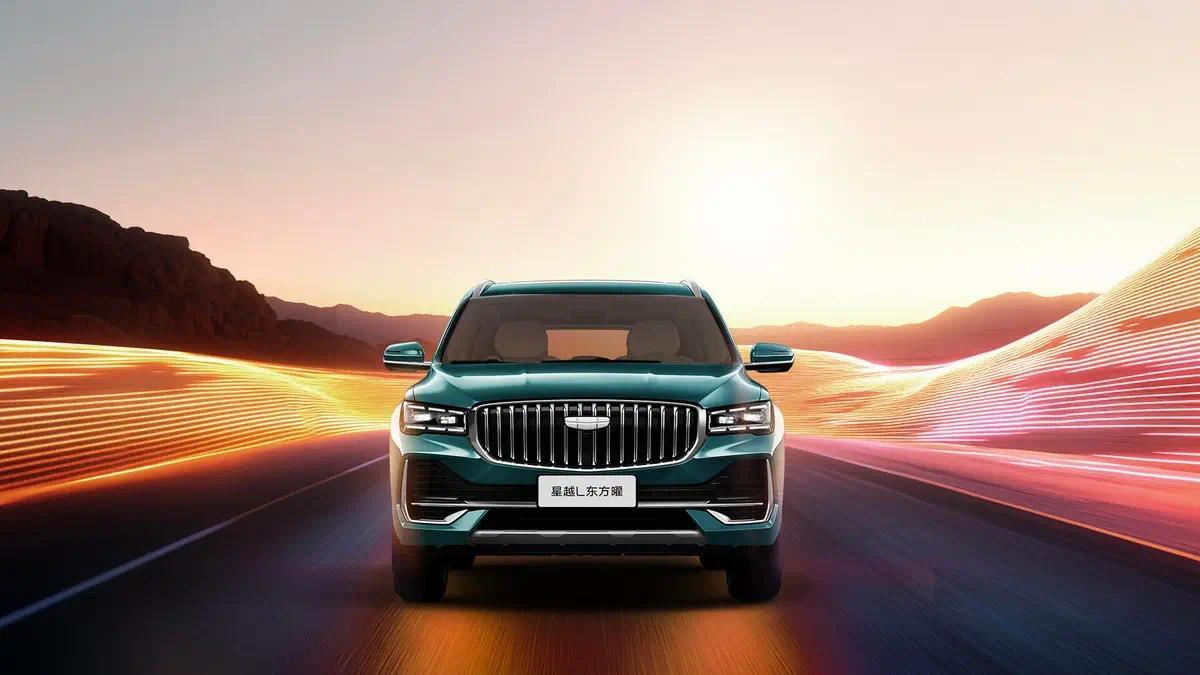
星越L以1.64万辆位列第二。它的车身尺寸在同价位车型里具备优势,后排腿部空间充裕,内饰软质包覆占比高,高功率版本动力储备充足。本月销量走高,直接原因是定价下探,和不少合资主销车型的落地价形成重叠区间。需要客观看待的短板是,整车自重偏大,会对油耗表现形成一定影响,二手残值表现,和同级别合资车型相比还有差距。
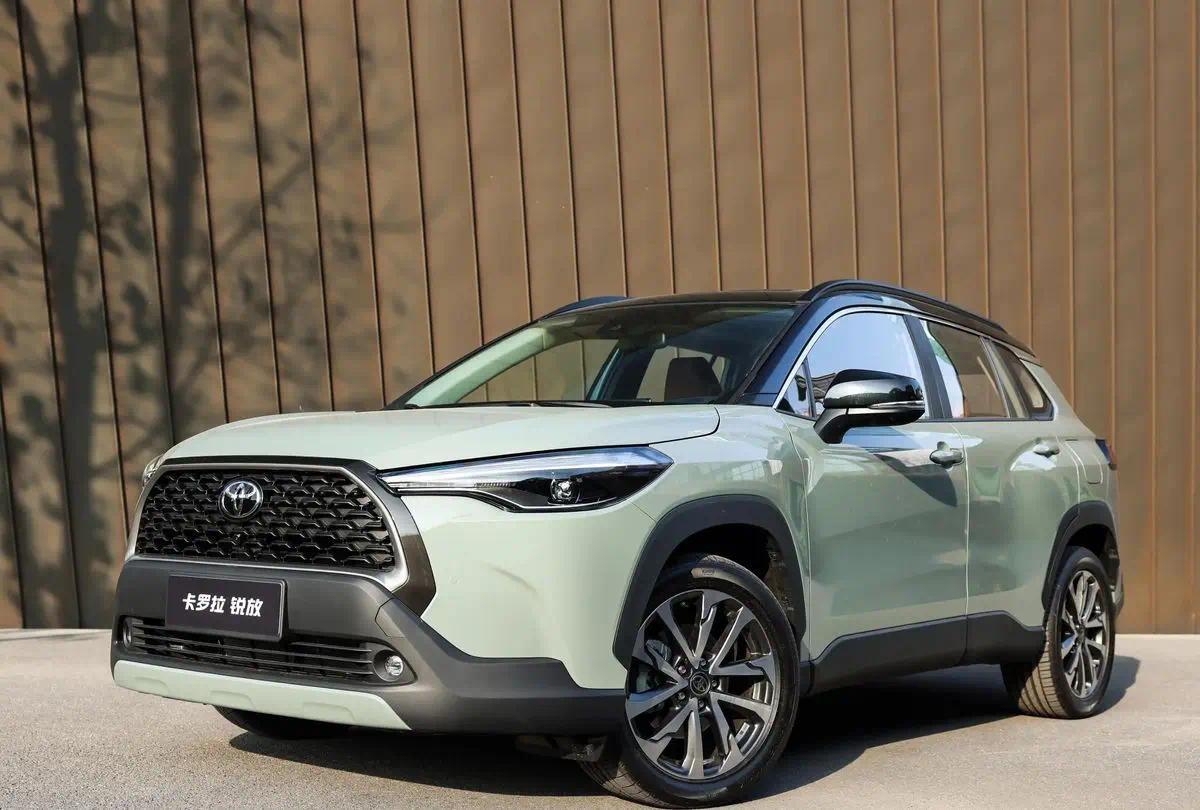
卡罗拉锐放以1.62万辆排在第三。这款车的定位聚焦城市通勤、家庭第二台车,车身尺寸紧凑,油耗水平偏低,常规保养开销可控,后排座椅放倒之后,能够拓展出一定装载空间。局限之处在于车内横向空间、隔音表现比较一般,当用户预算上浮两到三万元时,很容易转向其他车型。
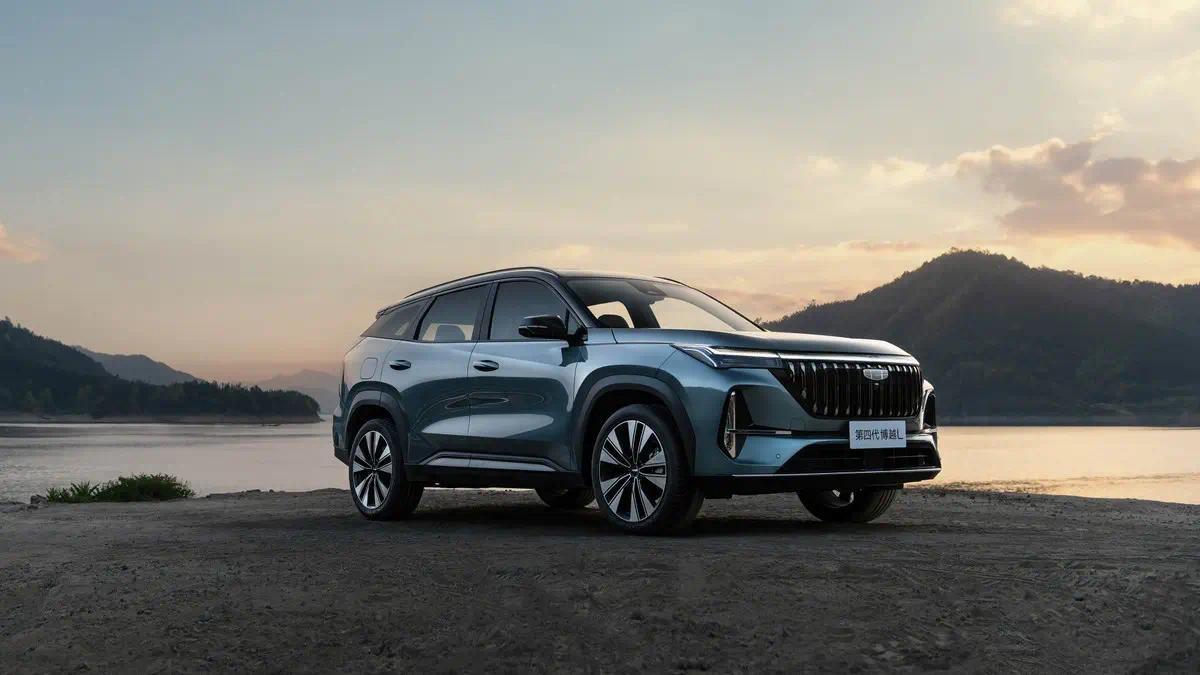
博越L的销量为1.55万辆排在第四。外观辨识度较高,内饰用料、车机功能的完成度不错,动力调校偏向舒适取向。这款车的销量随优惠幅度波动明显,还没有形成足够稳固的口碑护城河,促成下单的核心,大多是配置和售价的比值,而非某一项独有的产品特质。
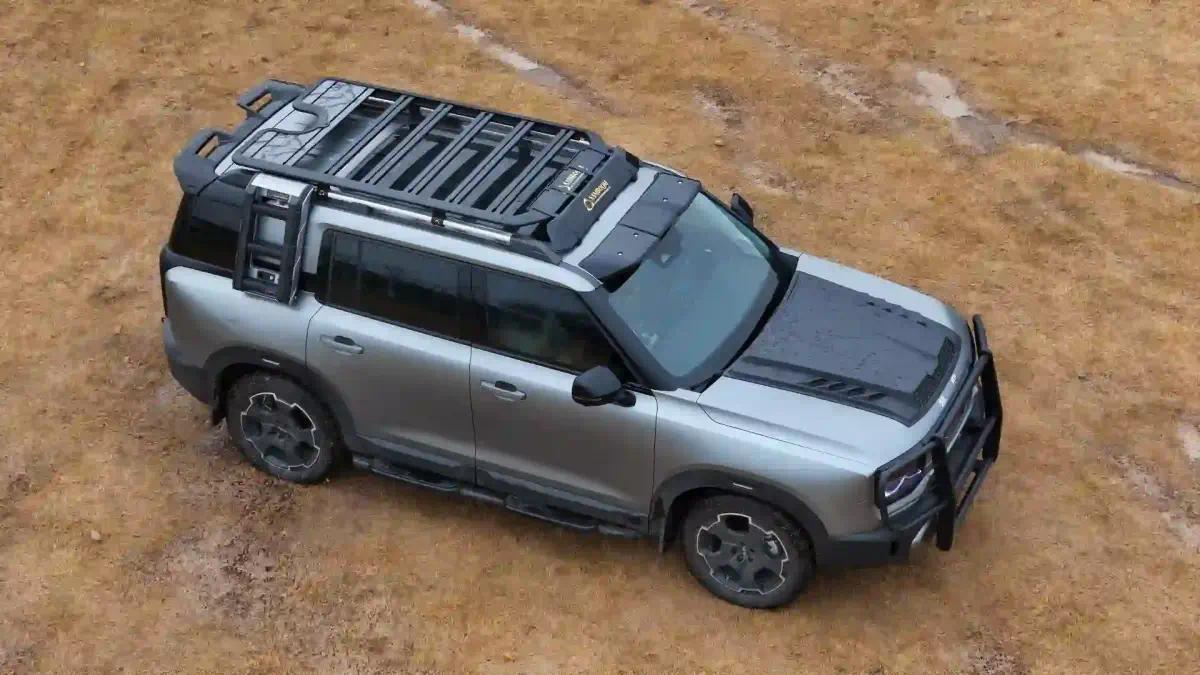
北京越野BJ30以1.36万辆排在第五,是本月榜单里排名变动幅度较大的车型。外观为方正造型,提供四驱版本以及轻越野套件,目标人群集中在定居城市、有近郊自驾、户外出行需求的家庭。它的短板也很明确,造型带来的市场关注度存在周期效应,四驱能力属于同价位常规水准,长期市场表现,取决于整车可靠性以及售后网点的覆盖规模。
合资与自主:三种不同的守位方式
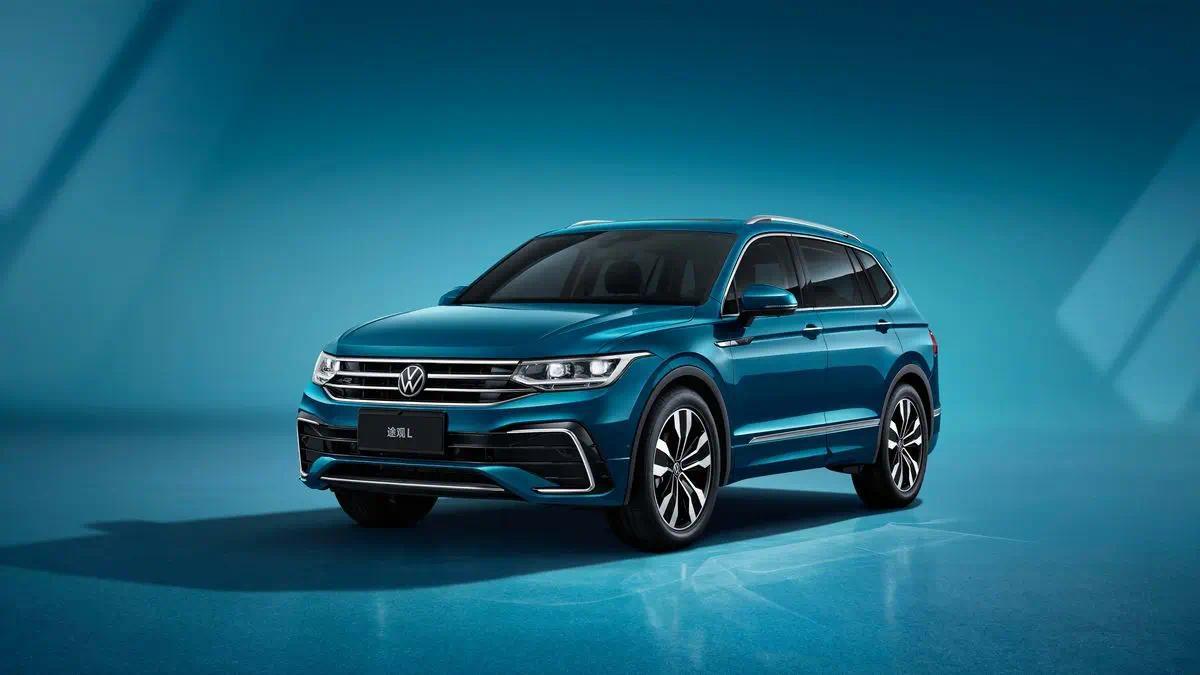
大众阵营中,途观L卖出1.25万辆,探岳卖出1.05万辆,途岳卖出0.59万辆。途观L底盘调校偏向稳健,转向手感线性,车内空间布局规整,老用户复购占比不低。探岳车身尺寸略小,外观风格更年轻化,购车门槛更低。途岳的售价已经进入自主车型的主销区间,依靠品牌认知、保值表现维持订单。三款车型共同的特点是,车机系统、驾驶辅助功能的迭代节奏,慢于同价位自主车型,用户到店对比时,容易感受到配置层面的差距。
缤越销量为0.99万辆,是前十名里售价门槛更低的一款。外观偏向运动风格,动力响应轻快,主要适配城市代步场景。这个价位段,持续受到小型纯电、插混车型分流,缤越能够稳住销量,依托两点:不需要外接补能,常规保养成本可控。但它的空间、乘坐舒适性,很难满足多成员家庭出行,受众基本锁定单身用户、两口之家。
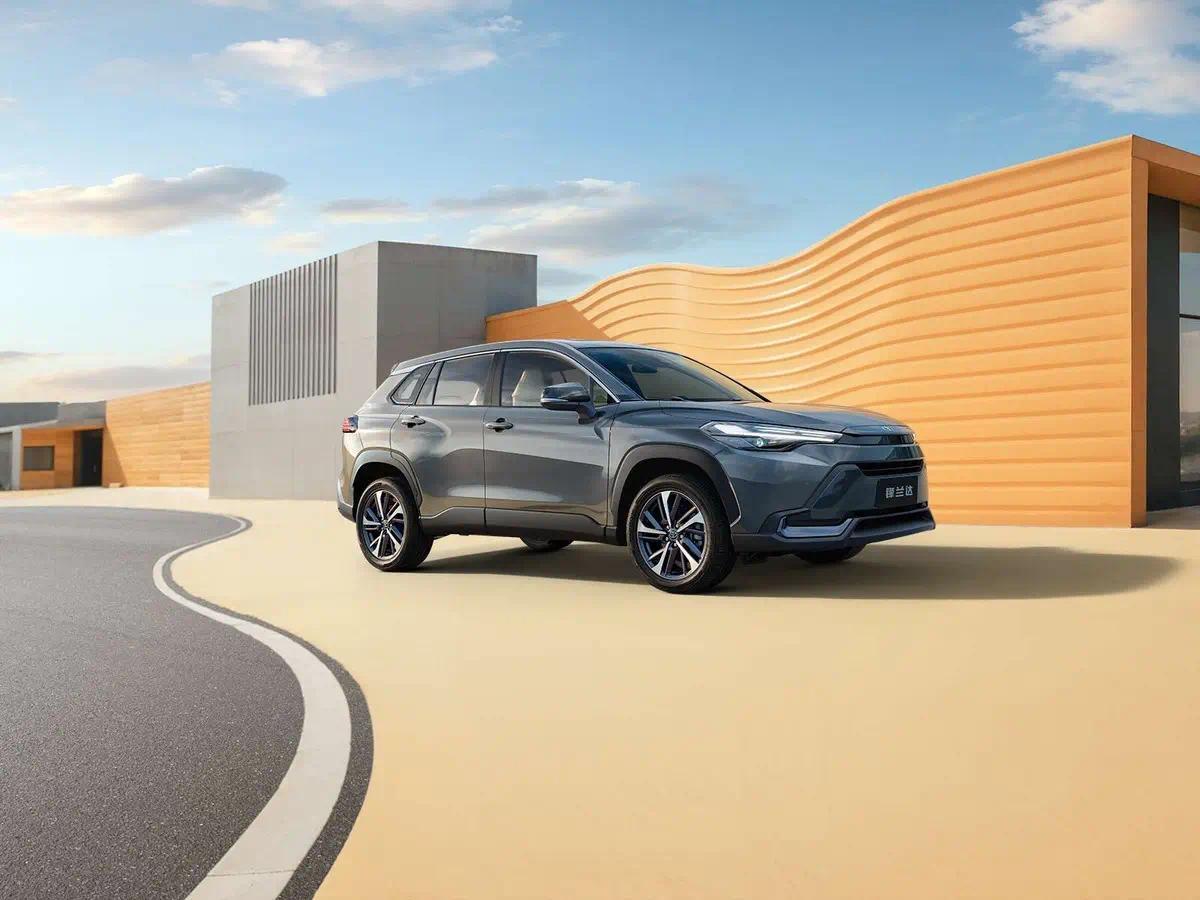
丰田在这份榜单里,产品矩阵布局最为完整。威兰达销量达到0.93万辆,锋兰达上险量达到0.92万辆,汉兰达交出0.50万辆的成绩单,皇冠陆放卖出0.26万辆,叠加前面的RAV4、卡罗拉锐放,合计六款车型登上榜单。威兰达和锋兰达采用同源动力总成,前者车身更大、车内空间更宽裕,后者定价更低,更适配城市短途代步。
汉兰达第三排空间不算宽裕,但长途乘坐舒适度、二手保值表现相对稳定,是多成员家庭重点参考的车型。皇冠陆放定位更高,内饰用料、配置规格更高,销量体量不大,但用户群体稳定。这几款车型的共性是,价格调整幅度更小,订单更多依靠长期积累的用车口碑。
中高价位:更新节奏与价格策略的分化
本田CR-V销量为0.91万辆排在第十一位。空间利用率在同级别里处于上游水平,后排地板接近纯平,座椅乘坐感受稳妥,动力输出平顺。短板在于让利幅度不及自主品牌,车机、驾驶辅助功能的迭代偏保守,在用户横向对比的过程中,容易落入被动。
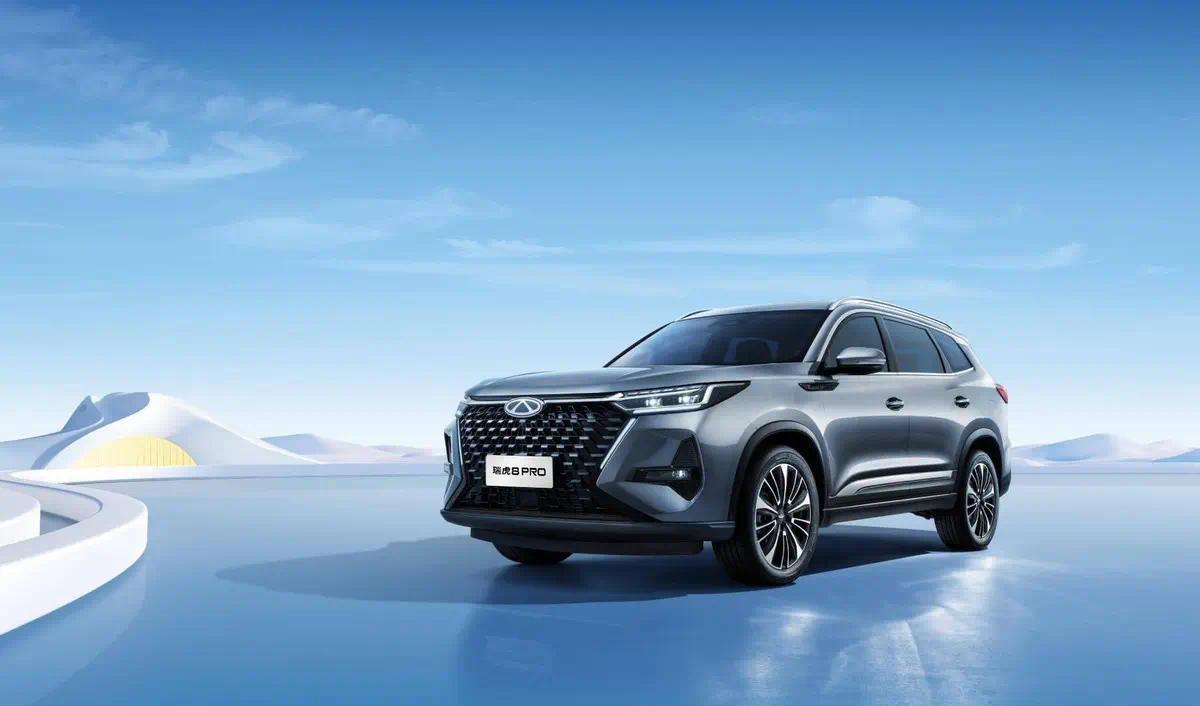
瑞虎销量为80.88万辆,是奇瑞燃油SUV序列里的主力车型。提供五座、七座两种布局,第三排可以满足临时载人需求,装载能力突出,定价门槛友好,适合同时有载人、载物需求的家庭。车机使用体验、底盘行驶质感不是它的优势,属于价格定位下的取舍。
豪华品牌车型之间的分化比较突出。奔驰GLC卖出0.77万辆,内饰用料、座舱氛围是它的核心卖点,价格策略灵活。奥迪Q5L上险量达到0.58万辆,四驱系统、行驶质感是它的长处,外观设计改动幅度偏小,对年轻消费群体的吸引力有限。
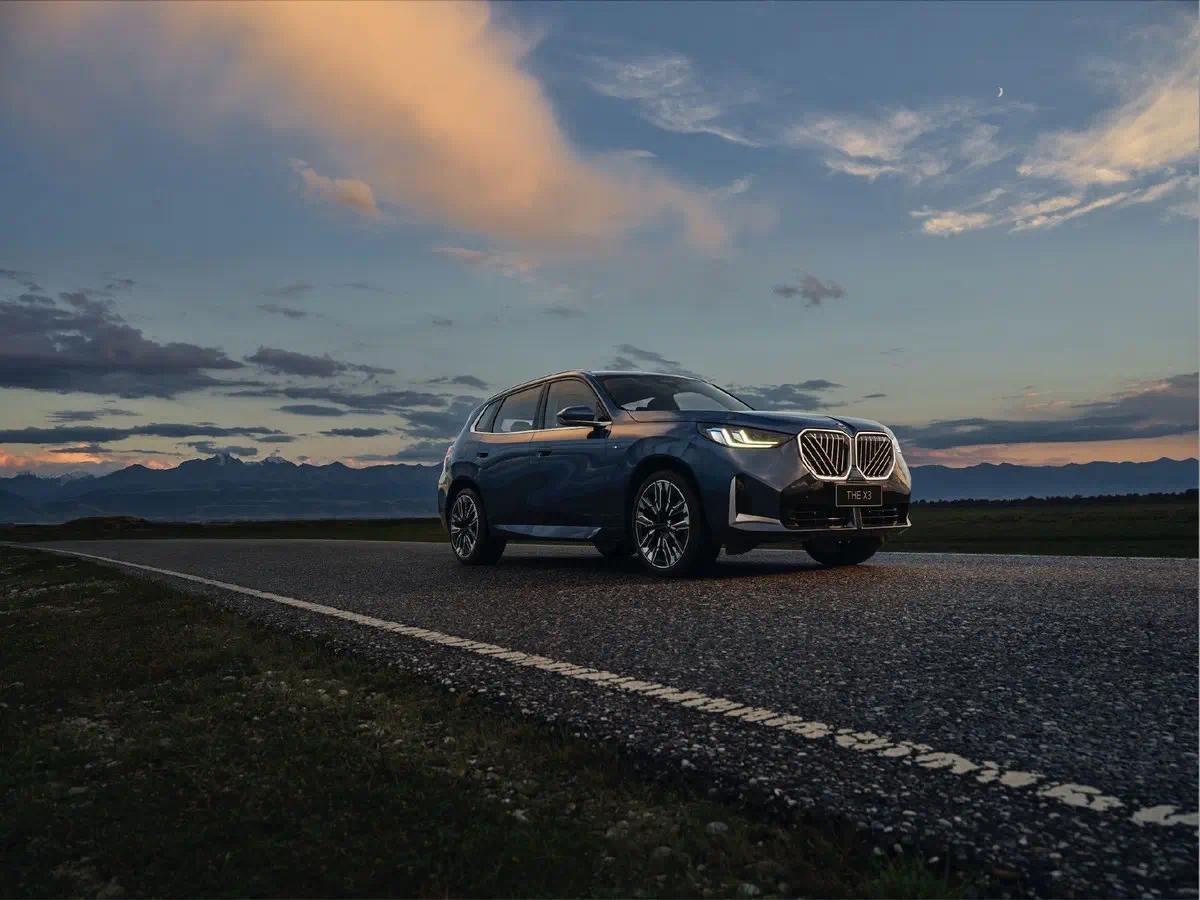
宝马X3卖出0.56万辆,完成产品更新之后,座舱、驾驶辅助体验有所优化,销量环比有所回升。宝马X5销量为0.44万辆,这个价位的用户对市场预期敏感度更高,销量回落更加明显。宝马X1上险量达到0.39万辆,依靠价格下探换取订单增量,品牌溢价随之被稀释。奥迪Q3拿下0.27万辆,车身小巧,配置供给完整,更适合单人、两口之家城市通勤。
中后段:定位清晰度决定排名
榜单中段的竞争,核心在于定价和产品定位的匹配度。哈弗大狗卖出0.70万辆,方正造型曾经带来一波关注度,随着同类车型不断增多,外观带来的差异化优势慢慢减弱。
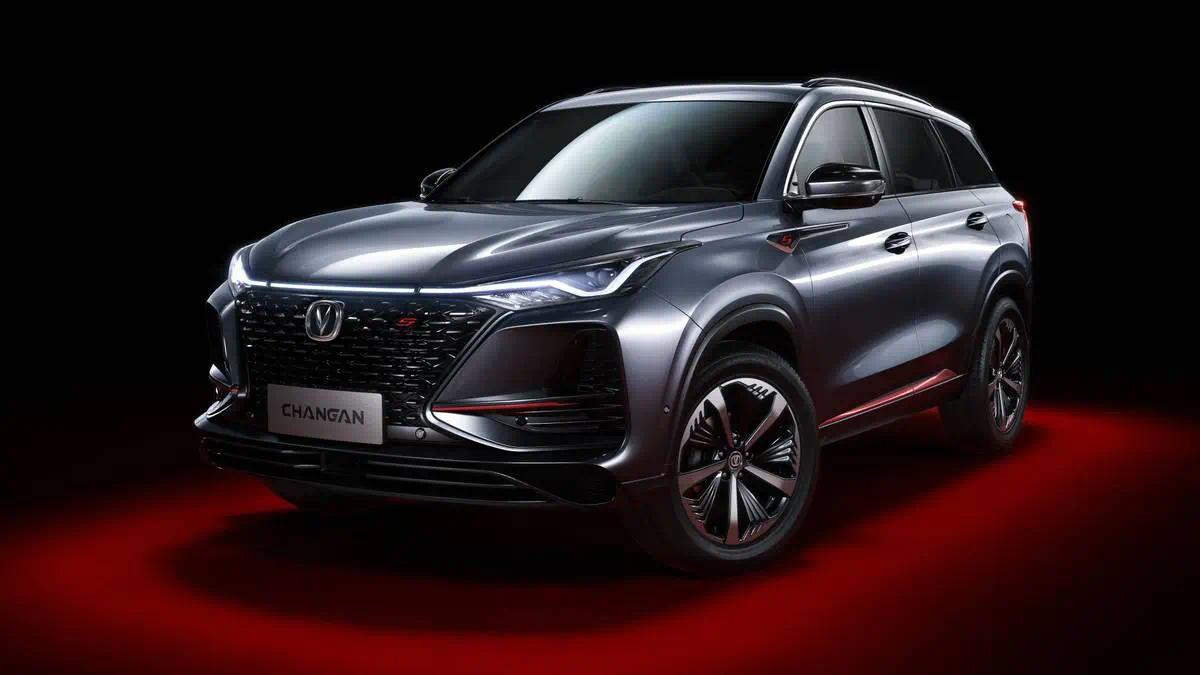
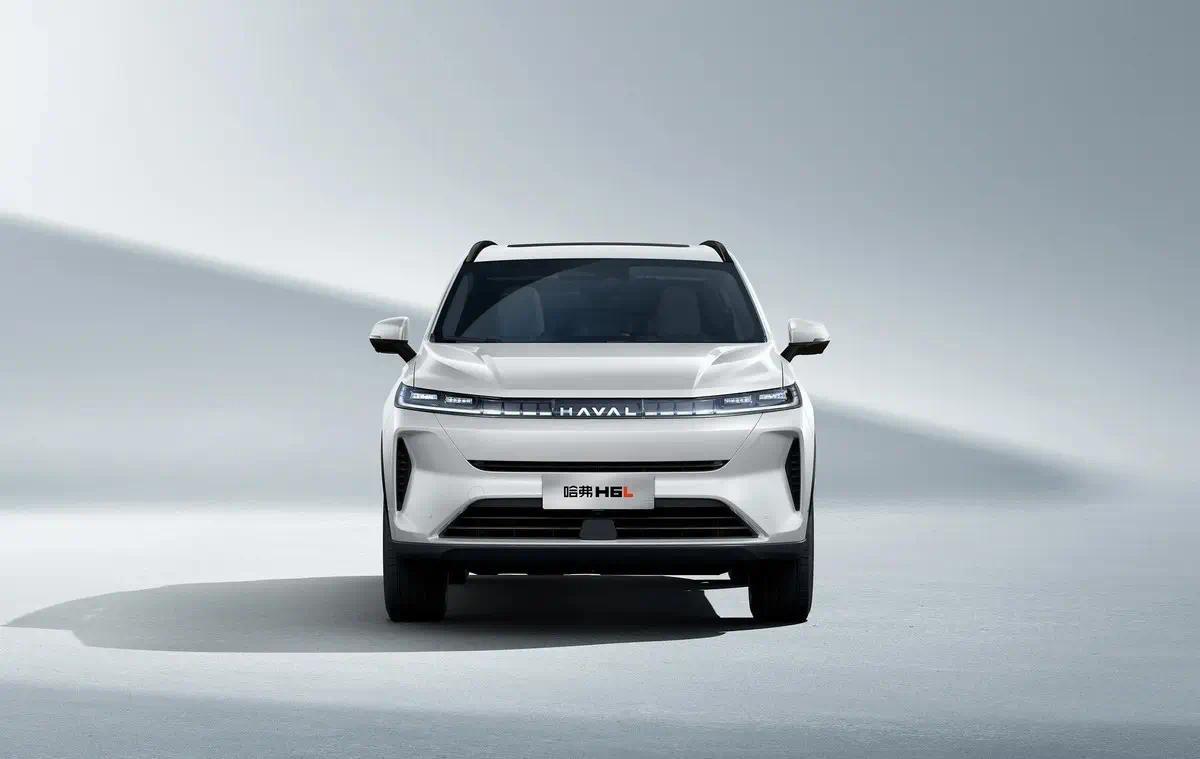
长安CS75 PLUS上险量达到0.54万辆,空间、配置在同价位里具备基础竞争力,但同价位新能源车型带来的分流压力持续存在。本田皓影卖出0.47万辆,和CR-V同平台打造,外观风格更年轻化,调价力度弱于CR-V,销量随之受到影响。哈弗H6销量为0.21万辆,产品迭代节奏和市场需求变化存在错位,销量已经落到榜单后段。逍客拿下0.22万辆,车身尺寸、动力参数在同级别里偏保守,成交大多依赖价格优惠。
也有几款车型,在大盘下行的环境里找到自己的生存空间。奕跑卖出0.27万辆,入门售价低,面向初次购车用户。本田HR-V上险量达到0.24万辆,作为新品进入榜单,也能看出合资品牌正在重新布局中小尺寸燃油SUV赛道。传祺GS4销量为0.32万辆,新老产品交替完成后,销量回暖,定价相比之前更加务实。它们的共同点是定位精准,避开主流价格带的正面竞争。
看完整张榜单不难发现,燃油SUV的竞争逻辑,已经从单纯的参数比拼,转向定位精准度的比拼。RAV4的使用成本与可靠性、卡罗拉锐放的低用车门槛、星越L的空间配置性价比、BJ30的场景化定位、汉兰达适配多成员家庭的属性,目标人群都足够清晰,对应的排名也相对稳定。定位模糊、只能依靠降价拉动订单的车型,销量起伏会更大。
对于准备买车的朋友来说,这份榜单可以当作一个参考标尺。销量靠前、调价幅度小的车型,产品成熟度、保值数据更容易查证,但议价空间有限;销量回落、优惠力度更大的车型,入手价格更友好,需要提前留意后续保值走势、配件供应情况。
燃油SUV早已不是买车的默认选项,变成适配特定需求的选择。比起紧盯单月销量排名,优先理清自己日常的用车场景,选车的方向会更明确。
升富配资提示:文章来自网络,不代表本站观点。